آسیب پذیری بازار گاز اروپا در آستانه زمستان؛ پیامدهای بحران تنگه هرمز، کاهش ذخایر و افزایش وابستگی به آمریکا
فایننشال تایمز در یادداشتی تحلیلی به قلم تیس فان دگراف، پژوهشگر بلژیکی حوزه انرژی، به بررسی آسیب پذیریهای بازار گاز اروپا پرداخته است. نویسنده با استناد به گزارش زمستانی شبکه اروپایی اپراتورهای انتقال گاز (ENTSOG)، تاکید میکند که بهبود زیرساخت های گازی اروپا نسبت به بحران سال ۲۰۲۲، به معنای رفع مخاطرات امنیت تامین انرژی نیست. بر اساس سناریوهای این گزارش، ذخایر گاز اروپا ممکن است تا پایان مارس ۲۰۲۷ به ۱۳ تا ۲۹ درصد ظرفیت کاهش یابد؛ شرایطی که در صورت وقوع سرمای شدید یا اختلال در عرضه LNG، میتواند فشار قابل توجهی بر قیمت انرژی، فعالیت صنایع و رقابت پذیری اقتصاد اروپا وارد کند.
همزمان، کاهش وابستگی به روسیه با افزایش سهم آمریکا به ۵۸ درصد واردات LNG اتحادیه اروپا در سال ۲۰۲۵ همراه شده است. این تحول، در کنار اختلافات با دولت ترامپ و محدودیت منابع جایگزین، آسیب پذیری تازه ای در ساختار تامین انرژی اروپا ایجاد کرده است. اجرای محدودیت های جدید واردات گاز روسیه از ابتدای ۲۰۲۷ نیز میتواند فشار بر بازار را تشدید کند.
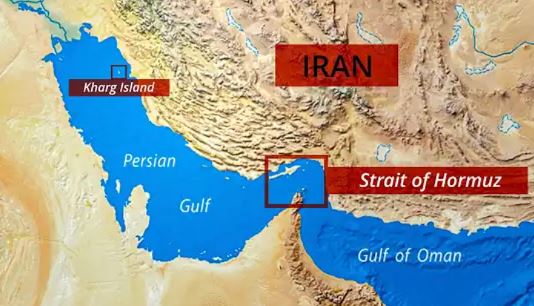
جنگ اخیر علیه ایران و اختلال در صادرات انرژی از خلیج فارس، اهمیت تنگه هرمز را برای امنیت انرژی اروپا برجسته کرده است. افزایش هزینههای اقتصادی گسترش بحران، یکی از ملاحظات موثر در تلاش کشورهای اروپایی، از جمله آلمان، برای جلوگیری از تشدید تنش و پیگیری راهکار دیپلماتیک است. با این حال، این نگرانیها لزوما به معنای تغییر مواضع سیاسی اروپا در قبال ایران نیست، بلکه نشان دهنده اهمیت ثبات منطقه در محاسبات اقتصادی و راهبردی اتحادیه است.
فایننشال تایمز در 6 آبان ماه (28اکتبر 2026)، یادداشتی تحلیلی به قلم دکتر تیس فان دگراف، پژوهشگر موسسه ژئوپلتیک بروکسل (BIG) و دانشیار دانشگاه گنت بلژیک،[1] درباره آسیب پذیریهای بازار گاز اروپا منتشر کرد. نویسنده با نقد ارزیابیهای خوش بینانه از عبور اروپا از بحران انرژی سال ۲۰۲۲، تاکید دارد که کاهش وابستگی به گاز روسیه و توسعه زیرساخت های واردات گاز طبیعی مایع (LNG)، اگرچه انعطاف پذیری نظام تامین انرژی اروپا را افزایش داده، اما آسیب پذیریهای ساختاری آن را برطرف نکرده است. به اعتقاد وی، بخشی از کاهش مصرف گاز در سال های اخیر ناشی از افت فعالیت صنایع و زمستانهای معتدل بوده و در صورت بروز بحران جدید، ظرفیت کاهش بیشتر تقاضا بدون تحمیل هزینههای اقتصادی قابل توجه محدود خواهد بود.
اهمیت این هشدار با انتشار گزارش رسمیشبکه اروپایی اپراتورهای انتقال گاز (ENTSOG) درباره چشم انداز زمستان پیش رو افزایش یافته است.[2] این گزارش نشان می دهد که اروپا در شرایط ذخایر پایین تر از سال های گذشته، محدودیت عرضه جهانی LNG و تداوم تنش های ژئوپلیتیکی وارد فصل سرما شده است. در چنین وضعیتی، مسئله اصلی تنها تامین حجم مورد نیاز گاز نیست، بلکه توانایی پاسخگویی به اوج تقاضا، حفظ ذخایر راهبردی و مدیریت اختلال احتمالی در عرضه خواهد بود.
کاهش ذخایر گاز و مخاطرات تامین در زمستان
فان دگراف در تشریح مخاطرات زمستان پیش رو، به یافتههای گزارش اکتبر ۲۰۲۶ شبکه اروپایی اپراتورهای انتقال گاز (ENTSOG) استناد میکند. این گزارش، با بررسی سناریوهای مختلف عرضه و تقاضا، نشان می دهد که با وجود افزایش انعطاف پذیری زیرساخت های گازی اروپا، پایین بودن ذخایر و محدودیت دسترسی به LNG میتواند در شرایط سرمای شدید، امنیت تامین گاز اتحادیه را با فشار جدی مواجه سازد.
بر اساس گزارش ENTSOG، مخازن زیرزمینی گاز اتحادیه اروپا درابتدای اکتبر ۲۰۲۶، به طور متوسط تنها ۷۲ درصد ظرفیت خود را در اختیار داشته اند؛ سطحی که این نهاد آن را از نظر تاریخی پایین ارزیابی کرده است. شبیه سازیهای زمستانی نیز نشان می دهد که در صورت تداوم شرایط معمول تقاضا و محدود بودن عرضه LNG، سطح ذخایر اروپا ممکن است تا پایان ماه مارس ۲۰۲۷ به حدود ۱۳ درصد کاهش یابد؛ در حالی که با دسترسی مناسب تر به LNG، این رقم حدود ۲۹ درصد برآورد شده است. این برآوردها نشان می دهد که وضعیت تامین گاز اروپا در ماههای پایانی زمستان، تا حد زیادی به شدت سرما و میزان دسترسی به محمولههای LNG بستگی خواهد داشت و در صورت اختلال در عرضه یا افزایش غیرمنتظره تقاضا، فشار بر ذخایر و خطر کمبود گاز تشدید خواهد شد.
با وجود این، کمیسیون اروپا در ارزیابی اخیر خود،[3] با استناد به گزارش ENTSOG، بر آمادگی و انعطاف پذیری زیرساخت های گازی اتحادیه برای تامین تقاضای زمستان تاکید کرده است. فان دگراف در مقابل، ضمن تایید بهبود ظرفیت های تامین گاز اروپا نسبت به بحران سال ۲۰۲۲، معتقد است که این ارزیابی خوش بینانه، خطرات ناشی از کاهش ذخایر، سرمای شدید و محدودیت عرضه LNG را به اندازه کافی منعکس نمیکند. به بیان دیگر، اختلاف اصلی نه بر سر افزایش ظرفیت زیرساختی اروپا، بلکه درباره میزان تاب آوری بازار گاز در شرایط بروز اختلال همزمان در عرضه و افزایش تقاضاست.
از سویی دیگر، اهمیت کاهش ذخایر صرفا به میزان گاز باقی مانده محدود نمیشود. توان برداشت روزانه از مخازن با کاهش فشار و سطح موجودی محدودتر میشود و در صورت همزمانی سرمای شدید، افزایش مصرف گرمایشی و افت تولید برق بادی، تامین تقاضای اوج میتواند دشوارتر شود. محاسبات ENTSOG نشان می دهد که در سناریوی زمستان سرد، محدودیت عرضه LNG یا اختلال در منابع دیگر میتواند نیاز به کاهش مصرف یا احتمال تامین نشدن بخشی از تقاضا را ایجاد کند. در چنین شرایطی، فشار ناشی از محدودیت عرضه احتمالا ابتدا در افزایش قیمت گاز، کاهش تولید صنایع انرژی بر و رشد هزینههای تولید نمایان خواهد شد و میتواند فشارهای اقتصادی تازه ای بر بخش صنعت و رقابت پذیری اقتصاد اروپا وارد کند.
عامل دیگر، برنامه اتحادیه اروپا برای توقف تدریجی واردات گاز روسیه است. بر اساس مقررات مصوب، ممنوعیت واردات LNG روسیه تحت قراردادهای بلندمدت مشمول دوره انتقالی، از اول ژانویه ۲۰۲۷ اجرایی خواهد شد. اگرچه این تصمیم در چارچوب سیاست کاهش وابستگی انرژی به مسکو اتخاذ شده، اجرای آن در میانه زمستان و در شرایط محدودیت ذخایر و عرضه جهانی، میتواند رقابت برای تامین محمولههای جایگزین و فشار بر بازار گاز اروپا را تشدید کند. در نتیجه، زمان بندی این تصمیم و توانایی اتحادیه در تامین به موقع منابع جایگزین و مدیریت ذخایر، نقش تعیین کننده ای در کاهش مخاطرات ناشی از اجرای این تصمیم خواهد داشت.
وابستگی فزاینده اروپا به گاز آمریکا و محدودیت منابع جایگزین
کاهش واردات گاز روسیه، جایگاه آمریکا را در بازار انرژی اروپا به طور قابل توجهی تقویت کرده است. بر اساس گزارش سال ۲۰۲۶ آژانس همکاری تنظیم کنندگان انرژی اتحادیه اروپا (ACER)، آمریکا در سال ۲۰۲۵ حدود ۵۸ درصد واردات گاز طبیعی مایع اتحادیه را تامین کرده که معادل تقریبا یک چهارم کل تقاضای گاز اروپاست.[4] این تحول اگرچه وابستگی مستقیم اروپا به روسیه را کاهش داده، اما تمرکز بخش مهمی از واردات LNG بر آمریکا، آسیب پذیری تازه ای در ساختار تامین انرژی اتحادیه ایجاد کرده است. فان دگراف نیز با اشاره به همین موضوع هشدار می دهد که اتکای فزاینده به عرضه کنندگان آمریکایی، امنیت انرژی اروپا را بیش از گذشته در معرض تحولات سیاسی و اقتصادی دو سوی آتلانتیک قرار می دهد.
محدودیت منابع جایگزین، از دیگر محورهای هشدار این پژوهشگر است. به اعتقاد وی، افزایش تولید جهانی گاز لزوما به معنای امکان تامین فوری محمولههای LNG مورد نیاز اروپا نیست؛ زیرا بخش قابل توجهی از تولید گاز جهان به مصرف داخلی اختصاص دارد یا از طریق خطوط لوله منتقل میشود. از سوی دیگر، اختلال در صادرات کشورهای مهمی مانند قطر و امارات، به ویژه در شرایط ناامنی مسیرهای انتقال انرژی در خلیج فارس، میتواند رقابت میان خریداران اروپایی و آسیایی برای دستیابی به محمولههای موجود را تشدید کند. در چنین شرایطی، حتی کشورهایی که وابستگی مستقیم محدودی به گاز خلیج فارس دارند، از افزایش قیمت ها و محدود شدن عرضه در بازار جهانی متاثر خواهند شد.
وابستگی به آمریکا علاوه بر ابعاد اقتصادی، ملاحظات سیاسی و امنیتی نیز به همراه دارد. تمرکز تاسیسات صادرات LNG این کشور در سواحل خلیج مکزیک، خطر اختلال ناشی از توفانها و حوادث زیرساختی را افزایش می دهد. در عین حال، فان دگراف با اشاره به رویکرد دولت ترامپ در استفاده از ابزارهای تجاری و انرژی، این فرض را که منافع اقتصادی شرکت های آمریکایی به تنهایی مانع مداخله سیاسی واشنگتن در صادرات انرژی خواهد شد، قابل اتکا نمی داند. هرچند قراردادهای تجاری و منافع صادرکنندگان آمریکایی احتمال محدودیت عمدی عرضه را کاهش می دهد، تمرکز واردات بر یک کشور میتواند قدرت چانه زنی اروپا را در شرایط تشدید اختلافات با واشنگتن محدود سازد.
در مجموع، تحول بازار گاز اروپا طی سال های اخیر را نمیتوان صرفا به عنوان موفقیت در جایگزینی منابع روسی ارزیابی کرد. توسعه پایانههای LNG و تنوع مسیرهای وارداتی، انعطاف پذیری بیشتری برای اتحادیه ایجاد کرده، اما همزمان وابستگی آن را به بازار جهانی، حمل و نقل دریایی و عرضه کنندگان بزرگ، به ویژه آمریکا، افزایش داده است. در نتیجه، حتی در صورت کاهش قیمت گاز در شرایط عادی، امنیت تامین اروپا همچنان به میزان دسترسی به محمولههای جایگزین، وضعیت ذخایر و ثبات روابط با تامین کنندگان اصلی وابسته خواهد بود. این وضعیت نشان می دهد که کاهش وابستگی به روسیه، به تنهایی به معنای دستیابی اروپا به استقلال انرژی نیست.
لازم به ذکر است که
- اروپا در مقایسه با بحران انرژی سال ۲۰۲۲، از ظرفیت واردات LNG و تنوع مسیرهای تامین بیشتری برخوردار است، اما این پیشرفت به معنای رفع آسیب پذیریهای بازار گاز نیست. پایین بودن ذخایر، محدودیت عرضه جهانی و احتمال سرمای شدید، حاشیه اطمینان نظام تامین انرژی اتحادیه را کاهش داده است؛
- کاهش وابستگی به گاز روسیه، با افزایش سهم آمریکا در واردات LNG اروپا همراه شده و وابستگی تازه ای را در روابط دو سوی آتلانتیک شکل داده است. اگرچه بازار جهانی LNG امکان تنوع بخشی بیشتری نسبت به خطوط لوله فراهم میکند، تمرکز واردات بر عرضه کنندگان آمریکایی، در شرایط تشدید اختلافات با دولت ترامپ، میتواند بر قدرت چانه زنی و استقلال تصمیم گیری اقتصادی اروپا تاثیر بگذارد؛
- تجربه جنگ اخیر علیه ایران و پیامدهای آن برای امنیت کشتیرانی و صادرات انرژی از خلیج فارس، اهمیت تنگه هرمز را برای بازار گاز اروپا بار دیگر آشکار کرده است. اختلال در صادرات LNG قطر و دیگر تامین کنندگان منطقه، حتی با وجود سهم محدودتر آنها در واردات مستقیم اروپا، میتواند از طریق کاهش عرضه جهانی و تشدید رقابت خریداران اروپایی و آسیایی، قیمت گاز را افزایش دهد. از این رو، آثار اقتصادی تحولات نظامی منطقه صرفا به کشورهای درگیر محدود نمیشود و امنیت تامین انرژی اروپا را نیز تحت تاثیر قرار می دهد؛
[1]. Thijs Van de Graaf, Energy Fellow, Brussels Institute for Geopolitics; Associate Professor, Ghent University, Belgium
[2]. European Network of Transmission System Operators for Gas (ENTSOG), Winter Supply Outlook 2026/27, October 2026.
[3]. European Commission, Directorate-General for Energy, EU Gas System Prepared for the Winter Despite Lower Storage Levels, News Announcement, 8 October 2026.
[4]. European Union Agency for the Cooperation of Energy Regulators (ACER), Analysis of the European LNG Market Developments, 2026.